


Organiser son patrimoine sans méthode revient souvent à empiler des placements au gré des opportunités, sans cohérence d’ensemble. La pyramide patrimoniale propose une grille de lecture pour éviter cet écueil. Elle hiérarchise vos avoirs du plus sûr au plus dynamique et vous aide à structurer votre épargne et vos investissements. Cet article détaille son principe, ses différents niveaux et la manière de la faire évoluer au fil du temps.
Sommaire
- Qu’est-ce que la pyramide patrimoniale ?
-
Les niveaux de la pyramide patrimoniale
- La résidence principale, fondation incontournable de votre patrimoine
- L’épargne de précaution
- L’épargne sécurisée
- Immobilier, Bourse : les placements pour commencer à diversifier
- Or, Private Equity : pour approfondir la diversification de votre patrimoine
- Les actifs atypiques à la pointe de la pyramide
- Horizon de placement et risque, les deux axes transversaux
- Comment construire et faire évoluer votre pyramide patrimoniale
- Les erreurs à éviter
Qu’est-ce que la pyramide patrimoniale ?
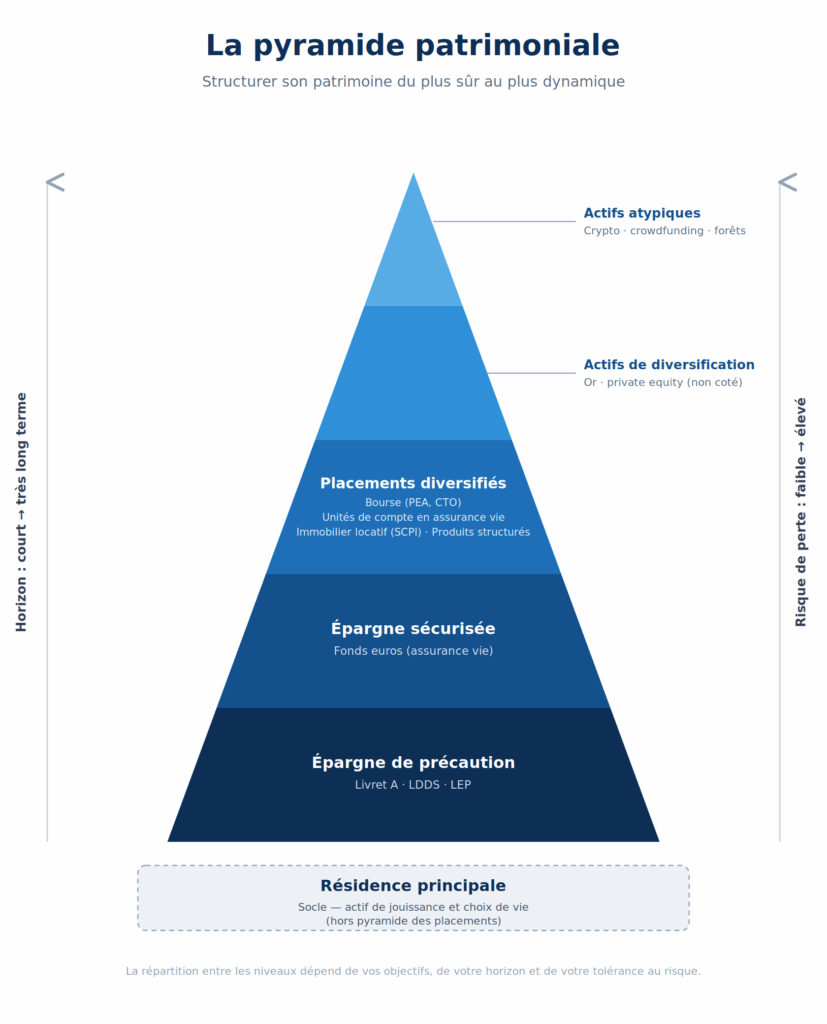
La pyramide patrimoniale représente visuellement l’organisation d’un patrimoine. Elle classe les différents actifs par étages, depuis une base large et sécurisée jusqu’à un sommet plus étroit et plus risqué.
Le principe repose sur une logique de priorités :
- Avant de rechercher du rendement, vous consolidez les fondations de votre patrimoine avec des actifs liquides et sans risque.
- Vous montez ensuite progressivement vers des placements plus rémunérateurs, dont le potentiel de gain s’accompagne d’une volatilité et d’un risque de perte en capital croissants.
- Plus on s’élève dans la pyramide, plus la part de patrimoine allouée se réduit.
Trois dimensions se superposent à mesure que l’on gravit les étages :
- La nature des actifs évolue d’abord, des liquidités vers les placements financiers et immobiliers puis vers les actifs de diversification.
- L’horizon de placement s’allonge ensuite, du court terme jusqu’au très long terme au sommet.
- Enfin, le niveau de risque progresse, des placements à capital garanti à la base jusqu’à un risque de perte en capital élevé au sommet.
Cette grille de lecture remplit plusieurs fonctions. La pyramide du patrimoine vous aide à hiérarchiser vos priorités d’investissement, pour sécuriser l’essentiel avant de diversifier et de visualiser d’éventuels déséquilibres dans la répartition de vos avoirs.
Elle ne constitue pas une règle figée pour autant. La répartition idéale de votre allocation d’actifs varie selon votre situation, vos objectifs et votre profil de risque.
Les niveaux de la pyramide patrimoniale
La pyramide se lit de bas en haut, chaque étage jouant un rôle précis dans l’équilibre de l’ensemble.
La résidence principale, fondation incontournable de votre patrimoine
La base de la pyramide correspond au logement que vous occupez, en location ou en pleine propriété. Besoin incontournable, la résidence principale engendre des coûts (loyer, remboursement du crédit, factures énergétiques, taxe foncière…) qui vont nécessairement impacter votre épargne.
Notez que la résidence principale n’a pas vocation à générer un revenu ou un rendement financier immédiat. Il s’agit d’un actif de jouissance, et non d’un actif de rendement. Même lorsqu’un propriétaire encaisse une plus-value à la revente de son logement, celle-ci est souvent réinvestie dans l’acquisition d’une nouvelle résidence principale.
L’épargne de précaution
L’épargne de précaution constitue le premier étage de la pyramide patrimoniale. Il s’agit d’une réserve d’argent immédiatement disponible, destinée à faire face aux imprévus comme une réparation, une baisse de revenus ou une dépense inattendue. On estime généralement qu’elle doit représenter l’équivalent de trois à six mois de dépenses courantes.
Cette épargne se loge sur des supports liquides et sans risque tels que le livret A, le LDDS, le LEP. Au 1er août 2026, le livret A et le LDDS sont rémunérés à 1,70 % net, tandis que le LEP, réservé aux ménages sous conditions de ressources, atteint 2,50 % net. Le plafond de versement s’élève à 22 950 € pour le livret A, 12 000 € pour le LDDS et 10 000 € pour le LEP.
L’épargne sécurisée
Le troisième niveau regroupe l’épargne sécurisée, c’est-à-dire des placements dont le capital est garanti ou faiblement exposé mais dont la disponibilité est plus nuancée, car il s’agit de placements dédiés au plus long terme présentant une fiscalité à la sortie. Le fonds en euros de l’assurance vie et du contrat de capitalisation en constitue l’exemple le plus courant.
Le PEL est également utilisé à ce titre par de nombreux épargnants, même s’il s’avère moins avantageux et flexible que l’assurance vie.
Ces supports offrent un rendement modéré en contrepartie d’une sécurité élevée. Ils prolongent l’épargne de précaution pour les sommes que vous n’avez pas besoin de mobiliser dans l’immédiat.
Immobilier, Bourse : les placements pour commencer à diversifier
En montant encore, vous atteignez le cœur diversifié de la pyramide. Cet étage rassemble les placements de moyen et long terme destinés à faire fructifier le patrimoine, avec une prise de risque modérée ou importante selon les supports.
On y retrouve les placements financiers en Bourse au travers du PEA, du compte-titres ordinaire ou des unités de compte de l’assurance vie. Les produits structurés, qui associent une exposition aux marchés à un mécanisme de protection partielle, complètent cet ensemble.
L’immobilier locatif figure également à ce niveau, qu’il s’agisse de location nue, de location meublée ou de parts de SCPI générant des revenus fonciers.
Les actifs financiers et immobiliers présentent des caractéristiques distinctes, tant en termes de couple rendement/risque que de liquidité ou de frais. Faire appel à un conseiller en gestion de patrimoine peut vous aider à faire les choix les mieux adaptés à votre situation.
Les conseillers de Fortuny vous accompagnent pour investir
Par téléphone du lundi au vendredi
Par email à tout moment
Or, Private Equity : pour approfondir la diversification de votre patrimoine
Au-dessus se placent des actifs de diversification plus poussée, réservés à une fraction plus limitée du patrimoine. L’or et le Private Equity, c’est-à-dire l’investissement dans des sociétés non cotées, en sont les principales composantes.
L’investissement dans l’or, physique ou papier (fonds, actions et ETF spécialisés), se prête à une diversification de fond de portefeuille. Investir une partie de son patrimoine dans cette valeur refuge est généralement considéré comme un moyen de se protéger face à l’inflation et aux risques boursiers (sans garantie).
Le non coté vise quant à lui une exposition différente des actions dans le domaine de l’investissement au capital d’entreprises. Avec un couple rendement/risque élevé, cette classe d’actifs peut trouver sa place dans la pyramide d’un investisseur au patrimoine important pouvant mobiliser durablement son argent à ce titre.
Ces placements peuvent améliorer la diversification globale et offrir un potentiel de performance élevé. Ils supposent une bonne compréhension des risques associés.
Les actifs atypiques à la pointe de la pyramide
Le sommet de la pyramide accueille les actifs dits atypiques. On y trouve, pêle-mêle, les actifs numériques comme les cryptomonnaies, le financement participatif (crowdfunding), les placements de passion tels que les vins ou les voitures de collection, ou encore les groupements forestiers.
Ces investissements alternatifs présentent le profil de risque le plus marqué et un horizon souvent très long. Ils ne s’envisagent qu’une fois les étages inférieurs solidement constitués, et avec des montants que vous êtes prêt à perdre.
Horizon de placement et risque, les deux axes transversaux
Deux axes de lecture accompagnent la hauteur des étages et méritent d’être détaillés, car ils conditionnent la place de chaque actif dans la pyramide.
L’horizon de placement s’allonge à mesure que l’on s’élève. Les liquidités de la base (épargne de précaution) répondent à un besoin de court terme, mobilisable à tout moment. L’épargne sécurisée sur un fonds euros peut aussi se prêter à un tel horizon de placement.
Les placements diversifiés s’inscrivent dans un horizon long, de l’ordre de cinq à dix ans minimum selon les actifs, pour mieux absorber les fluctuations des marchés. Les actifs situés au sommet relèvent quant à eux d’un horizon très long, supérieur à quinze ans.
Le risque de perte en capital suit la même progression. À la base, les livrets et fonds en euros garantissent le capital investi. Au niveau intermédiaire, le risque s’accroît, avec des variations plus ou moins fortes selon les supports. Au sommet, le risque est élevé et peut conduire à une perte totale du capital investi. Cette gradation explique pourquoi la part de patrimoine allouée diminue à mesure que l’on monte.
Comment construire et faire évoluer votre pyramide patrimoniale
La pyramide se construit de bas en haut, en respectant l’ordre des priorités. Trois principes guident sa mise en place et son évolution.
Le premier consiste à partir de bases solides. Avant d’investir sur des supports risqués, assurez-vous de disposer d’un logement adapté à votre situation et d’une épargne de précaution suffisante pour absorber les imprévus. Cette réserve de liquidités évite d’avoir à céder dans l’urgence un placement de long terme, au risque de le faire à un moment défavorable.
Le deuxième principe tient à la diversification. Concentrer son patrimoine sur une seule catégorie d’actifs expose à un risque important si celle-ci se retourne. Répartir ses avoirs entre plusieurs poches, par exemple un fonds en euros, de l’immobilier locatif, des actions cotées et une part d’or, permet de lisser le risque global et de ne pas dépendre d’une seule classe d’actifs. Un patrimoine équilibré combine des supports aux comportements différents.
Le troisième principe porte sur l’évolution dans le temps. La répartition entre les étages n’est pas figée. Elle s’ajuste en fonction de vos objectifs, de votre horizon de placement et de votre tolérance au risque, qui évoluent au fil de la vie. Un jeune actif disposant d’un horizon long peut consacrer une part plus importante aux étages supérieurs, tandis qu’une personne approchant de la retraite tend à sécuriser davantage son patrimoine.
Notez qu’il s’agit là d’une approche généraliste, qui n’est pas nécessairement adaptée à vos besoins ou votre situation. La construction d’une pyramide patrimoniale cohérente dépend étroitement de votre situation personnelle, de vos projets et de votre profil d’investisseur.
Réviser régulièrement l’allocation de votre pyramide permet de la maintenir en phase avec votre situation. Un bilan patrimonial permet d’établir la répartition la mieux adaptée à votre cas.
Réservez votre rendez-vous avec un conseiller de Fortuny
Par téléphone du lundi au vendredi
Par email à tout moment
Les erreurs à éviter
Certaines maladresses reviennent fréquemment dans la construction d’un patrimoine et fragilisent l’édifice.
La première consiste à négliger le socle. Se lancer sur des placements risqués sans épargne de précaution vous expose à devoir désinvestir au mauvais moment pour faire face à une dépense imprévue. Les fondations conditionnent la solidité de l’ensemble.
Une autre erreur fréquente tient à la surexposition à une seule catégorie d’actifs. Un patrimoine composé presque exclusivement d’immobilier, ou entièrement placé sur des livrets, souffre d’un déséquilibre. Dans le premier cas, la liquidité fait défaut. Dans le second, le rendement peine à suivre l’inflation sur le long terme.
Il convient également de ne pas confondre sécurité et liquidité. Un fonds en euros garantit le capital mais reste moins immédiatement disponible qu’un livret. À l’inverse, un placement liquide n’est pas nécessairement sans risque. Chaque étage répond à un besoin distinct.
Enfin, construire le sommet avant la base revient à inverser la logique de la pyramide. L’attrait pour des placements potentiellement très rémunérateurs ne doit pas précéder la constitution des étages inférieurs, sous peine de bâtir un patrimoine instable.
Questions fréquentes
Quelle différence entre pyramide patrimoniale et pyramide de l'investissement ?
Les deux expressions désignent le même outil. Pyramide patrimoniale, pyramide du patrimoine et pyramide de l'investissement sont employées de manière interchangeable pour décrire la hiérarchisation des actifs, du plus sûr au plus risqué.
Par quel étage commencer pour construire son patrimoine ?
La construction débute toujours par la base, à savoir le logement et l'épargne de précaution. Ces fondations sécurisent votre situation avant toute recherche de rendement sur des placements plus dynamiques.
Faut-il être propriétaire de sa résidence principale avant d'investir ?
Ce n'est pas une obligation. La résidence principale figure à la base de la pyramide, mais elle peut être occupée en location. L'essentiel est de disposer d'un logement adapté et d'une épargne de précaution avant de monter dans les étages.
Quelle part de patrimoine allouer à chaque niveau ?
Il n'existe pas de répartition standard. L'allocation dépend de votre âge, de vos objectifs, de votre horizon et de votre tolérance au risque. Elle se définit au cas par cas, idéalement dans le cadre d'un bilan patrimonial.
Les articles similaires
Alternatives au livret A : quel placement choisir selon votre objectif ?
Depuis le 1er août 2026, le livret A rémunère l'épargne à 1,7 %. Placement privilégié des Français, il reste disponible
Comment déclarer un investissement Girardin industriel ?
Souscrire un Girardin industriel ne suffit pas à obtenir la réduction d'impôt attendue. L'avantage fiscal n'est réelleme
SCPI dans une SCI : fonctionnement, avantages et fiscalité
Acheter des parts de SCPI dans une SCI permet de combiner investissement immobilier et organisation patrimoniale. Foncti
PER et expatriation : fiscalité et règles pour les non-résidents
Le PER conserve-t-il son intérêt une fois installé à l'étranger ? Entre perte de l'avantage fiscal à l’entrée, restricti